物流業界のM&Aを一括りに語ると、動いている場所を見誤ります。車両を持って自ら運ぶ実運送、荷主と運送会社の間に立って手配を担う利用運送、保管を担う倉庫業の3つでは、譲り受ける側の狙いがまったく違います。
いま最も動きが出ているのは、利用運送を主軸にしてきた会社が、実運送の車両とドライバーを取りに動いている流れです。手配だけで利益を確保してきた形が制度の変更で成り立ちにくくなり、自社で運ぶ機能を持とうとしています。
業態別に何が起きているのかを、実運送、利用運送、倉庫、3PLの順に整理します。
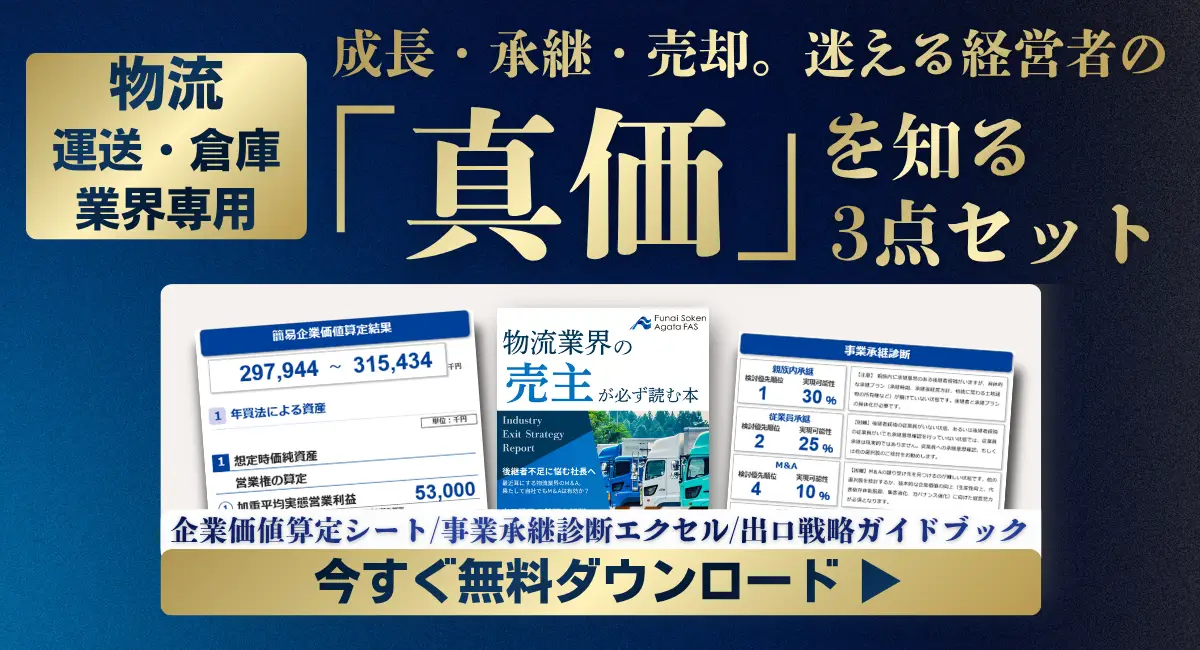
運送・物流業の出口戦略を整理するための資料として、【物流業界】出口戦略パッケージをご用意しています。自社の状況を専門家と確かめたい場合は、出口戦略診断もご利用いただけます。
物流業界のM&Aが動いている構造
まず全体の枠組みから押さえてください。業態を問わず共通している変化があります。
事業者6万社という規模と、その先の見通し
運送事業者はおよそ6万社あり、そのうち売上5億円以下の会社が全体の98%を占めます。トラック協会が公表しているデータでは、7割から8割が赤字です。
業界内では、このまま法改正の影響が続けば事業者数が4万社の水準まで減るのではないかという見方があります。あくまで見通しであって確定した数字ではありません。ただし、廃業と倒産の件数が高い水準で推移していることは事実で、事業者数が減る方向に向かっていること自体は複数の指標が示しています。
2024年問題と関連法の改正が再編を促した
2024年4月に施行された時間外労働の上限規制により、ドライバー1人あたりの稼働に上限がかかりました。長い労働時間を前提に少人数で回してきた収益モデルが、制度として成り立たなくなっています。
2025年4月施行の改正貨物自動車運送事業法では、荷主側にも適正な運賃管理に関する責任が課されました。運賃の水準を適正化する方向の制度変更が続いており、対応できる体制を持つ会社と、持たない会社の差が広がっています。
背景には、運ぶ力そのものの不足があります。国の「持続可能な物流の実現に向けた検討会」の試算では、何も対策を取らなければ、2030年度に輸送能力の34.1%が不足するとされています。運賃を上げ、その分を待遇に回して人を確保する動きは、この不足を前提にしています。

多重下請け構造の下層から相談が出てくる
譲渡の相談が出てくるのは、多重下請けの下層に位置する会社が中心です。二次請け、三次請け、そして手配のみを担う事業者からの相談が多くなります。
一次請けの会社は運賃の交渉余地があり、収益を確保できているため、譲渡の判断に至りにくい傾向があります。値上げが通らず、燃料費と車両価格の上昇を吸収できない層から順に、事業の継続が難しくなっていきます。
多重下請けの下層では、間に入る事業者が取り分を抜いた後の金額で走ることになり、実際に運んでいる会社に運賃が届きません。規模の大きい会社の傘下に入ると、多重構造の上の層から仕事を受ける立場になります。三次請け、四次請けで走っている会社にとって、譲渡は構造の上に移るための手段にもなります。
利用運送から実運送へ|いま最も動いている引き合い
物流業界のM&Aで、ここ数年で明確に増えたのがこの動きです。
手配だけで回してきた会社が車両とドライバーを取りに動いている
自社で車両を持たず、荷主から受けた荷物を運送会社に手配することで利益を得てきた会社があります。制度の変更により、この形だけで事業を続けることが難しくなってきました。
実運送を担う体制の可視化が求められる方向に制度が動いており、間に入るだけの事業者が置かれる位置が変わりつつあります。取材の場でも、これまで手配のみで100%を構成してきた会社が、車両とドライバーを持つ十数台規模の運送会社を譲り受ける動きが出ているという話が挙がりました。
譲り受ける側の動機は明確です。自社で運ぶ機能を持たなければ、荷主との取引そのものが続かなくなるという判断です。

中間に立つ機能が縮んでいく流れ
荷主と運送会社をつなぐ機能は、かつて情報の非対称性によって成立していました。どこに空車があり、どの荷物が動いているかを把握していること自体に価値がありました。
求貨求車のシステムが普及し、荷主が直接運送会社とつながる経路が増えたことで、この価値は縮んでいます。中間に立つだけで成立していた事業が、実際に運ぶ機能を持つ方向へ移らざるを得なくなっている、というのが現在の構図です。
実運送を持つ会社が評価される理由
この流れの結果、車両とドライバーを実際に抱えている会社の評価が上がっています。
新規に一般貨物自動車運送事業の許可を取得しようとすると、営業所・車庫・休憩睡眠施設・車両・運行管理者などの要件を揃える必要があり、相応の期間がかかります。既に許可を持ち、稼働している会社を譲り受ければ、この期間を短縮することができます。
ドライバーの採用が難しい状況が続いていることも、評価を押し上げています。大型免許や危険物取扱の資格を持つ人材を、一度に複数名確保できる手段は限られます。
許可が手法によってどう引き継がれるかについては、こちらのコラムもおすすめです。
『運送会社のM&Aと許可の引き継ぎ|手法別の扱いと5年更新制』

倉庫業のM&Aで見られるポイント
倉庫業は、運送業とは評価の軸が異なります。人と車両ではなく、土地と建物が中心になります。
立地と保有形態が評価を左右する
評価の中心になるのは、高速道路のインターチェンジや港湾へのアクセスと、消費地との距離です。この条件を満たす土地は限られており、新たに確保することが難しくなっています。
自社所有か賃借かによっても評価が変わります。所有していれば資産として計上できる一方、賃借の場合は契約の残存期間と更新条件が論点になります。譲り受ける側は、契約が承継できるか、賃料の改定条項がどうなっているかを確認します。
冷凍冷蔵・定温の設備と車両のセット
温度帯を管理できる倉庫は、設備投資の負担が大きく、保有している事業者が限られます。ここに冷凍冷蔵に対応した車両が揃っていると、評価が上がります。
保管から配送まで一貫して温度管理ができる体制は、食品や医薬品を扱う荷主にとって代替が効きません。倉庫と車両をセットで求める引き合いは実際にあり、機能を指定した形で相手を探している会社が存在します。

有資格者の割合と稼働の実態
フォークリフトの運転資格を持つ人員が何名いるか、危険物を扱える体制があるかが確認されます。作業を担える人員の構成は、倉庫の稼働率に直結します。
あわせて、保管スペースの実際の稼働状況が確認されます。契約上の面積と、実際に荷物が入っている割合に開きがある場合、その差は評価に反映されます。
3PLとメーカー物流を担う会社の再編
規模の大きい事業者の側でも、再編が進んでいます。
機能を指定した引き合いが増えている
メーカーの物流を一括して引き受ける形の事業を展開する会社が、機能を補うための譲受に動いています。この地域に拠点が欲しい、この温度帯に対応したい、この業界の荷主基盤が欲しいという形で、狙いが具体化しています。
会社をまるごと引き継ぐのではなく、必要な機能だけを事業譲渡や会社分割で切り出す形が選ばれることもあります。過去の債務や労務上の不確実性を引き継がずに、欲しい資産と取引だけを引き受けるという判断です。
システムとデータ管理への投資が前提になってきた
荷主から求められる水準が上がり、在庫データの連携、配送状況の可視化、積載効率の最適化といった領域への投資が前提になりつつあります。
この投資を続けられるかどうかが、中期的な存続を分けます。取材では、経営が複雑化していく中で、後継者候補にその運営を任せられるかどうかを現経営者が見極め、任せきれないと判断して第三者への承継を選ぶ例があるという話が挙がりました。利益が出ている会社ほど、この判断で動いています。

規模の大きい事業者は海外にも目を向けている
国内で一定の規模に達した事業者は、海外での展開に投資を向ける傾向があります。この結果、国内の中小規模の案件に対する関心が相対的に下がる場面があります。
譲渡を検討する側から見ると、規模の大きい相手だけを想定して相手探しをすると候補が限られます。同規模から一回り大きい層まで含めて、相手の顔ぶれを広く見ておくことをおすすめします。
自社にどの程度の評価が付くのかを確認したい場合は、こちらのコラムもおすすめです。
『運送会社の譲渡(売却)相場|価格を決める要素と実体利益の見方』
物流業界のM&Aは自動化が実装されるまでの過渡期にある
長い時間軸で見ると、現在の再編には終点があります。
残すべき物流と、機能を終える事業
自動運転のトラックやドローンによる配送の実証が各地で進んでいます。法令と規制の整備には時間がかかるため、すぐに置き換わるものではありません。
一方で、情報を仲介するだけの機能は、技術の普及によって縮んでいきます。医療や生活必需品の配送のように社会として維持する必要がある機能は残り、代替できる機能は整理されていきます。この選別が、いま進んでいる再編の本質です。
この10年をどう設計するか
自動化が実装されるまでの期間を、どの立ち位置で過ごすかという問題になります。
運賃を適正化できる交渉力を持ち、ドライバーに待遇として還元し、採用と定着につなげていきます。この循環を自力で回すことができない規模であれば、資本と体制を持つグループに加わることで回るようになる場合があります。M&Aを規模の拡大としてではなく、この循環に入るための道筋として検討する会社が増えています。
事業承継の手段としてどう比べるかについては、こちらのコラムもおすすめです。
『運送会社の事業承継を成功させる鍵|2024年問題と後継者不在を乗り越える実務的解決策』

【まとめ】物流業界のM&Aは業態ごとに狙いが違う
物流業界のM&Aは、実運送・利用運送・倉庫・3PLで動いている理由が異なります。いま最も動きが出ているのは、手配を主軸にしてきた会社が実運送の車両とドライバーを取りに動く流れです。倉庫業では立地と保有形態、温度帯の設備が評価を左右し、3PLでは機能を指定した引き合いが中心になっています。
共通しているのは、運賃を適正化し、ドライバーに還元し、採用と定着につなげる循環を回すことができるかどうかという点です。自力で回すことが難しい規模の会社が、資本と体制を持つグループに加わる形で再編が進んでいます。
次に取るべき行動は、自社がどの業態として評価されるのかを確認することです。実運送の比率、温度帯の対応可否、荷主との直接取引の割合の3つを整理すると、どの層の会社から関心を持たれるのかが見えてきます。整理した段階で相手の顔ぶれを知りたい場合は、物流分野の案件を見ている相手に状況を伝えてみることも選択肢になります。
M&A・事業承継のご相談は、こちらから承っています。
M&A・事業承継の無料レポート一覧
よくある質問
Q. 物流業界のM&Aはなぜ増えているのですか?
2024年4月施行の時間外労働の上限規制により、ドライバー1人あたりの稼働に上限がかかり、長時間労働を前提とした収益モデルが成り立たなくなったためです。2025年4月施行の改正貨物自動車運送事業法では荷主側にも適正な運賃管理に関する責任が課されました。運送事業者はおよそ6万社あり、売上5億円以下の会社が98%を占めるため、制度変更の影響が小規模事業者に強く表れています。
Q. 利用運送と実運送ではM&Aの評価がどう違いますか?
実運送は車両とドライバーと許可を保有しているため、譲り受ける側が自社で揃え直す手間と期間を短縮できる点が評価されます。利用運送は車両を持たないため、評価の対象は荷主基盤と手配のノウハウが中心になります。近年は、利用運送を主軸としてきた会社が実運送の機能を求めて譲受に動く例が増えています。実運送を担う体制の可視化が求められる方向に制度が動いていることが背景にあります。
Q. 倉庫業のM&Aでは何が評価されますか?
立地、保有形態、温度帯への対応、有資格者の構成の4点です。インターチェンジや港湾へのアクセスが良く消費地に近い土地は新たに確保することが難しく、それ自体が評価の対象になります。冷凍冷蔵や定温の設備は投資負担が大きいため、保有していれば評価が上がります。賃借の場合は契約の残存期間と承継の可否が確認されます。
Q. 物流事業の今後はどうなりますか?
事業者数が減る方向に向かうという見方が業界内にあります。運賃の適正化を進める制度変更が続いており、対応できる体制を持つ会社と持たない会社の差が広がっています。自動運転やドローン配送の実証は進んでいるものの、法令と規制の整備に時間がかかるため、当面は人と車両による輸送が中心であり続けます。社会として維持する必要がある輸送は残り、代替できる機能から整理が進みます。
Q. 三大倉庫業者や大手物流会社との取引はM&Aで評価されますか?
評価されます。荷主との直接取引の比率が高く、契約期間が確保されている会社は、収益の安定性が説明しやすくなります。一方で、特定の一社への依存度が極端に高い場合は、その取引が途切れたときの影響が大きいと判断され、評価が下がることがあります。取引先の構成比と、各社との契約期間を整理して示せるようにしておいてください。運賃改定の履歴も交渉力の裏づけになります。
Q. 物流会社を譲渡する場合、どのくらいの期間がかかりますか?
準備から成約まで、あわせて2年程度をみておくのが現実的です。運行記録と日報の整合、荷主との取引条件の書面化、車両や設備の更新計画の作成に1年前後かかり、相手探しから成約までにさらに1年前後かかります。事業譲渡や会社分割を選ぶ場合は、国土交通大臣の認可の手続きが加わるため、さらに期間を見込んでください。